Finansowanie · Indywidualne doradztwo

Twój wymarzony pojazd.
Dopasowane finansowanie.

Dobre finansowanie pasuje do pojazdu i Twojego życia. Poznaj klasyczne raty, leasing i finansowanie z ratą końcową: pomożemy porównać możliwości.

Większa swoboda mobilności

Dobre planowanie to spokojniejsza jazda.

Masz już wybrany pojazd i chcesz rozłożyć cenę na miesięczne płatności? A może korzystać z auta przez określony czas? Wspólnie omówimy budżet, preferowany okres i plany dotyczące pojazdu.

Liczy się nie tylko niska rata: porównaj też wpłatę początkową, całkowity koszt i ewentualną ratę końcową. Jasno wyjaśnimy różnice i pomożemy znaleźć odpowiednią ofertę.

Trzy drogi do pojazdu

Która forma pasuje do Twoich planów?

Główne różnice dotyczą sposobu płatności i zakończenia umowy.

01 / RATY

Krok po kroku do własnego auta

Przy klasycznym finansowaniu spłacasz uzgodnioną kwotę kredytu z odsetkami w regularnych miesięcznych ratach. Po ostatniej racie kredyt jest całkowicie spłacony.

  • Stałe raty przy uzgodnionym stałym oprocentowaniu
  • Bez dużej raty końcowej
  • Okres i ewentualna wpłata początkowa określone w ofercie

Dla Ciebie, jeśli chcesz zatrzymać pojazd na długo i równomiernie planować spłatę.

02 / LEASING

Jedź bez kupowania

W leasingu płacisz za użytkowanie pojazdu przez określony czas. Pozostaje on własnością leasingodawcy i zazwyczaj jest zwracany po zakończeniu umowy.

  • Uzgodnione miesięczne raty leasingowe
  • Okres i przebieg dopasowane do potrzeb
  • Możliwość regularnej zmiany pojazdu

Uwzględnij: Zależnie od umowy dodatkowe koszty mogą wynikać z opłaty początkowej, nadprzebiegu lub uszkodzeń przy zwrocie. Prawo wykupu istnieje tylko wtedy, gdy zostało uzgodnione.

03 / FINANSOWANIE Z RATĄ KOŃCOWĄ

Niższe raty. Zaplanowana płatność końcowa.

Część kredytu pozostaje do spłaty na koniec okresu. Dzięki temu miesięczne raty mogą być niższe niż przy pełnej spłacie w tym samym czasie. Na końcu wymagana jest uzgodniona rata końcowa.

  • Mniejsze obciążenie podczas miesięcznej spłaty
  • Rata końcowa znana od początku
  • Nazywane również kredytem balonowym

Uwzględnij: Odkładaj odpowiednio wcześnie środki na ratę końcową. Dalsze finansowanie wymaga nowej umowy i generuje dodatkowe koszty; zwrot pojazdu nie jest automatycznie przewidziany.

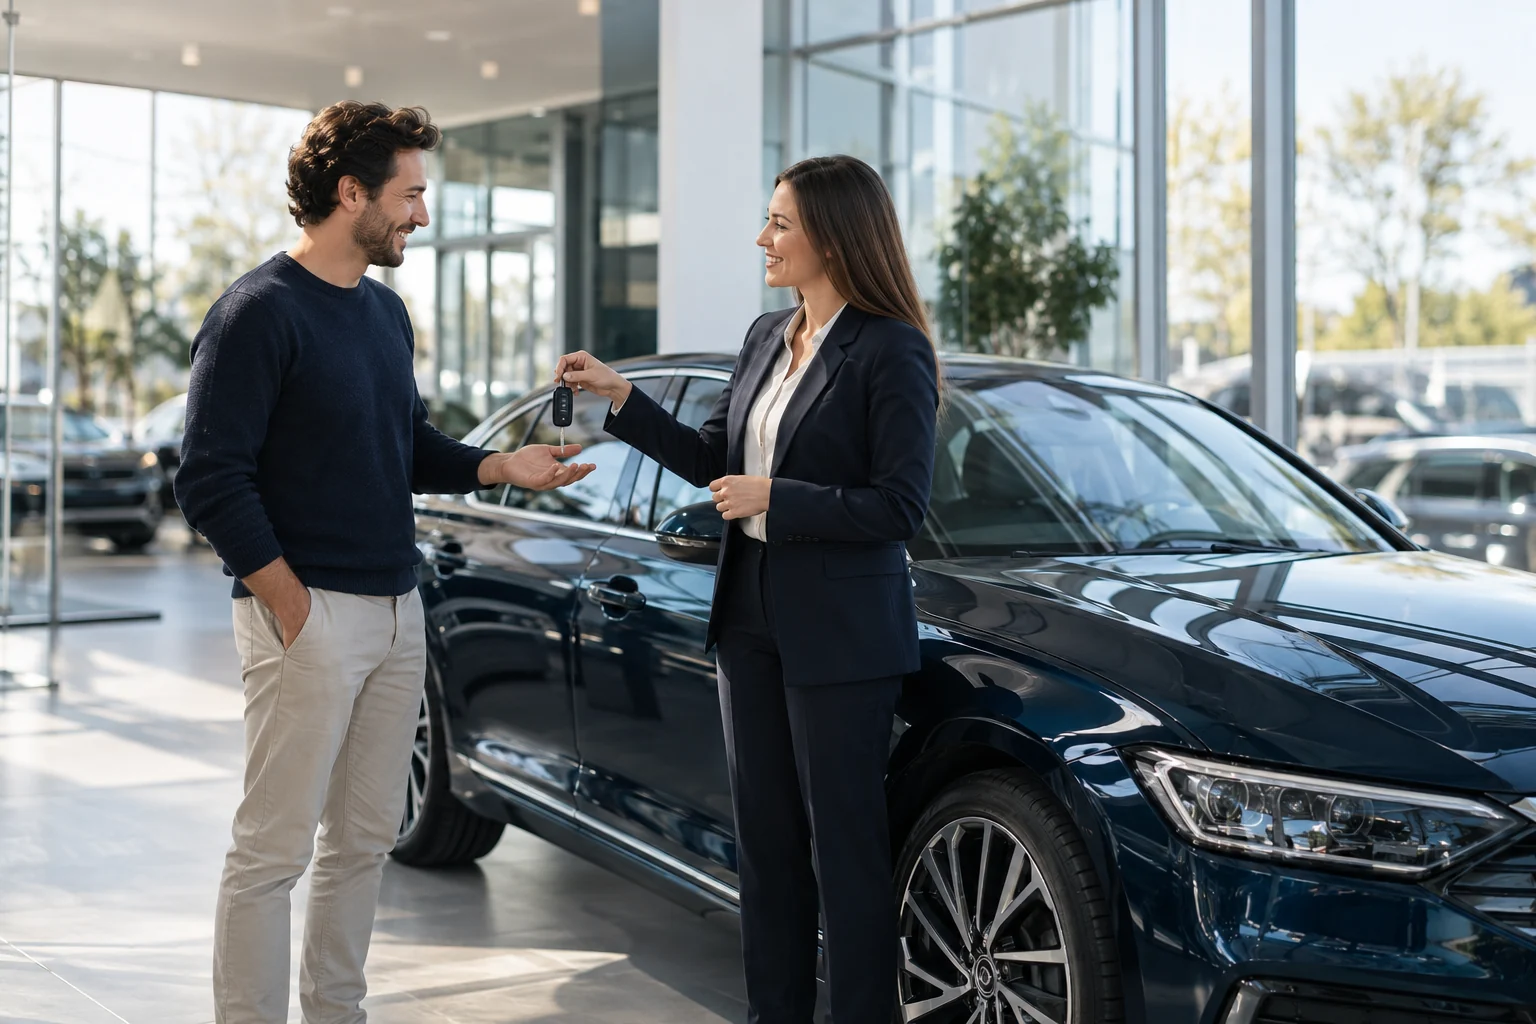
Osobiste przekazanie pojazdu kupującemu przez doradczynię w salonie
Indywidualne doradztwo dla spokojnej decyzji.

Twoja sytuacja ma znaczenie

Zapytaj również o opcje bez sprawdzenia SCHUFA.

Interesuje Cię finansowanie bez sprawdzenia SCHUFA? Porozmawiaj z nami. Oferujemy takie możliwości w wybranych sytuacjach i sprawdzamy dostępność odpowiedniej oferty.

Brak sprawdzenia SCHUFA nie oznacza braku oceny zdolności do spłaty. Nadal mogą być wymagane zaświadczenia o dochodach i inne dokumenty. Decyzję podejmuje partner finansowy według własnych kryteriów.

Wyjaśnimy warunki i koszty przed podjęciem decyzji. Nie oznacza to wcześniejszej zgody ani gwarancji konkretnego oprocentowania.

Omów możliwości osobiście

Twój następny krok

Od marzenia do dopasowanej oferty.

  1. Przedstaw potrzeby

    Podaj pojazd lub cenę zakupu, preferowaną ratę i możliwą wpłatę początkową. Wrażliwe dokumenty finansowe przesyłaj dopiero po uzgodnieniu.

  2. Omów opcje

    Porównamy dostępne formy oraz wyjaśnimy okres, warunki, koszty i zasady zakończenia umowy.

  3. Zdecyduj spokojnie

    Otrzymasz indywidualną ofertę. Umowę można zawrzeć po weryfikacji i akceptacji partnera finansowego.

Oferty finansowania zależą od miejsca zamieszkania lub siedziby firmy i dostawcy. Globalna dostępność naszej platformy nie oznacza dostępności każdego finansowania w każdym kraju.

Doradzamy indywidualnie

Przyjrzyjmy się Twoim możliwościom.

Raty, leasing czy rata końcowa: wspólnie ustalimy, co pasuje do Twoich planów.

Poproś o poradę